
Khi doanh nghiệp nhập khẩu hàng hóa nhưng số lượng thực tế khác so với khai báo, bạn bắt buộc phải khai bổ sung theo quy định của Luật Hải quan, Thông tư 38/2015/TT-BTC và Thông tư 39/2018/TT-BTC.
Dưới đây là hướng dẫn nhanh – dễ hiểu – đúng luật 
⸻
 Khi nào phải khai bổ sung?
Doanh nghiệp phải thực hiện khai bổ sung khi:
 Hàng nhập khẩu có sai số lượng so với tờ khai ban đầu Áp dụng với các loại hình: mua bán thương mại, nhập nguyên container, nguyên tàu, nguyên thuyền, hàng phi mậu dịch, hàng không sử dụng phương tiện đường hàng không…
 Căn cứ pháp lý:
• Khoản 3 Điều 20 & điểm a.6 khoản 2 Điều 20 – Thông tư 38 (sửa đổi 39).
⸻
 Quy trình & Thời hạn khai bổ sung
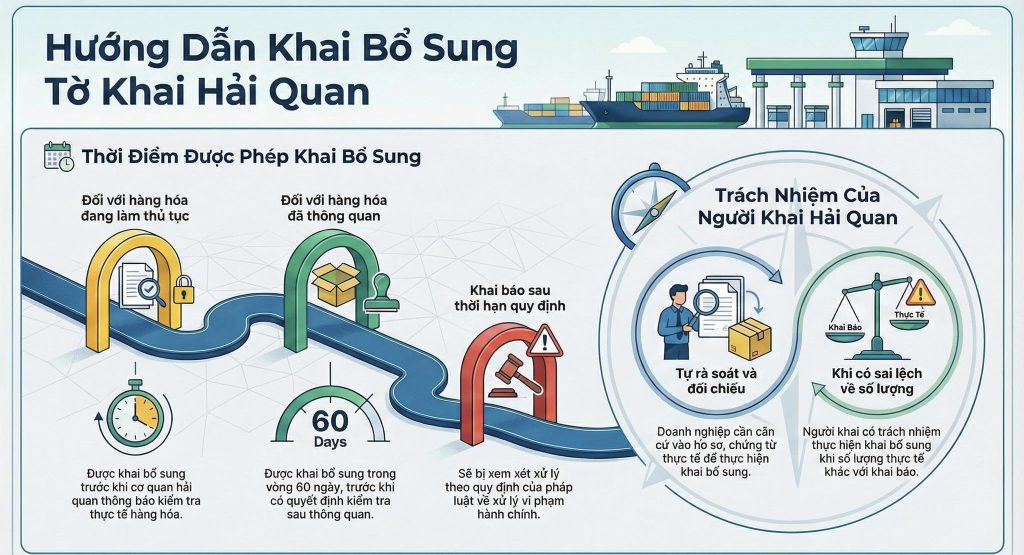
 Trường hợp 1: Hàng đang làm thủ tục
 Khai bổ sung trước khi cơ quan hải quan thông báo kiểm tra hồ sơ.
⸻
Trường hợp 2: Hàng đã thông quan Được khai bổ sung trong vòng: 60 ngày kể từ ngày thông quan
 Và phải thực hiện trước khi cơ quan hải quan ra quyết định kiểm tra sau thông quan.
Không áp dụng cho các sai sót liên quan:
• Giấy phép XNK
• Kiểm tra chuyên ngành
• An toàn thực phẩm
• Định giá…
⸻
Trường hợp 3: Quá 60 ngày hoặc trước khi cơ quan hải quan phát hiện sai sótBạn vẫn phải khai bổ sung, nhưng sẽ bị xử lý theo:
 Luật quản lý thuế Luật xử phạt vi phạm hành chính
Tóm gọn: Khai muộn vẫn phải khai – và có thể bị phạt.
⸻
 Lưu ý quan trọng cho doanh nghiệp Luôn đối chiếu số lượng hàng thực tế – hồ sơ – chứng từ trước khi nộp Nếu vướng mắc, hãy liên hệ Chi cục Hải quan nơi mở tờ khai để được hướng dẫn trực tiếp Khai sớm sẽ tránh được kiểm tra, xử phạt và giảm thời gian thông quan
 File công văn Số: 37999 /CHQ-GSQL Ngày 25/11/2025 doanh nghiệp có thể tham khảo:
https://thuvienphapluat.vn/cong-van/Xuat-nhap-khau/Cong-van-37999-CHQ-GSQL-2025-khai-bo-sung-so-luong-hang-nhap-khau-sai-lech-so-voi-to-khai-hai-quan-681950.aspx
