
HƯỚNG DẪN MỚI VỀ BÁO CÁO QUYẾT TOÁN, GIA CÔNG – SXXK – DNCX THEO THÔNG TƯ 121/2025/TT-BTC
Dựa trên Thông tư số 121/2025/TT-BTC, Nghị định 167/2025/NĐ-CP và các văn bản liên quan, dưới đây là hướng dẫn chi tiết về việc lập, kiểm tra báo cáo quyết toán (BCQT) và các nội dung mới đối với loại hình Gia công (GC), Sản xuất xuất khẩu (SXXK) và Doanh nghiệp chế xuất (DNCX):
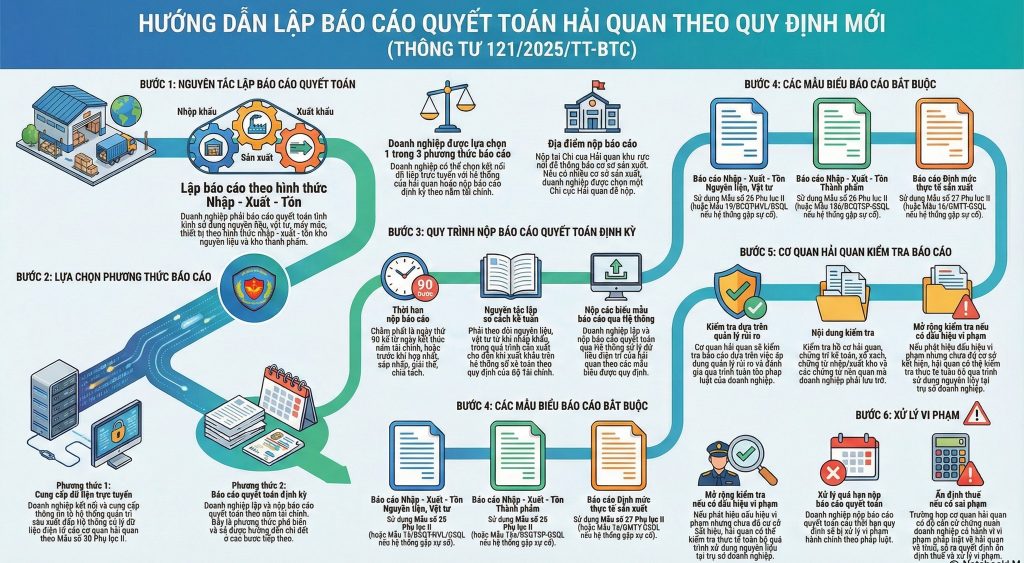
1. Hướng dẫn lập và nộp Báo cáo quyết toán (Điều 60)
Doanh nghiệp có hoạt động GC, SXXK và DNCX thực hiện báo cáo tình hình sử dụng nguyên liệu, vật tư nhập khẩu và hàng hóa xuất khẩu theo các nguyên tắc sau:
• Phương thức thực hiện: Doanh nghiệp được lựa chọn một trong hai cách:
1. Kết nối hệ thống: Chia sẻ thông tin từ hệ thống quản trị sản xuất của doanh nghiệp đến Hệ thống của cơ quan hải quan ngay khi phát sinh nghiệp vụ. Trước khi thực hiện lần đầu, doanh nghiệp phải chốt tồn đầu kỳ với Chi cục Hải quan nơi quản lý.
2. Báo cáo định kỳ: Nộp báo cáo theo năm tài chính qua Hệ thống xử lý dữ liệu điện tử hải quan.
• Thời hạn nộp: Chậm nhất là ngày thứ 90 kể từ ngày kết thúc năm tài chính.
• Mẫu biểu (Phụ lục II):
◦ Mẫu số 25: BCQT tình hình xuất – nhập – tồn kho nguyên liệu, vật tư nhập khẩu.
◦ Mẫu số 26: BCQT tình hình nhập – xuất – tồn kho thành phẩm.
◦ Mẫu số 27: Thông báo định mức thực tế sản xuất.
• Sửa đổi, bổ sung: Doanh nghiệp được sửa đổi BCQT trong vòng 60 ngày kể từ ngày nộp nhưng phải trước khi cơ quan hải quan ban hành quyết định kiểm tra.
2. Nội dung mới về Định mức và Phế liệu, Phế phẩm (Điều 55)
• Khái niệm định mức: Bổ sung khái niệm “Định mức sử dụng dự kiến” (do DN xây dựng để sản xuất) và “Định mức sử dụng thực tế” (lượng thực tế đã dùng để tạo ra một đơn vị sản phẩm).
• Doanh nghiệp ưu tiên: Không phải nộp định mức cho cơ quan hải quan nhưng có trách nhiệm tự xây dựng, lưu trữ và xuất trình khi được kiểm tra, thanh tra.
• Phế liệu, phế phẩm, phế thải: Làm rõ khái niệm để thống nhất quản lý:
◦ Phế liệu: Vật liệu loại ra có thể thu hồi làm nguyên liệu cho quá trình sản xuất khác.
◦ Phế phẩm: Thành phẩm/bán thành phẩm không đạt chuẩn kỹ thuật, bị loại bỏ và không còn giá trị sử dụng ban đầu.
◦ Phế thải: Chất thải theo quy định của pháp luật về bảo vệ môi trường. Doanh nghiệp phải ghi chép sổ sách chi tiết về phế thải để xuất trình khi có yêu cầu.
3. Thông báo Cơ sở sản xuất (CSSX) và nơi lưu giữ (Điều 56)
• Địa điểm thông báo: Thực hiện tại cơ quan hải quan quản lý địa bàn nơi có cơ sở sản xuất (thay vì nơi dự kiến báo cáo quyết toán).
• Đối với DNCX: Phải thông báo CSSX trước khi nhập khẩu lô hàng máy móc đầu tiên để thực hiện dự án đầu tư (trừ thông tin về nhân công, năng lực sản xuất).
• Thời hạn cập nhật thay đổi:
◦ Thay đổi về mặt bằng, địa chỉ, quy mô, người đại diện, ngành nghề kinh doanh có điều kiện, gia công lại, nơi lưu giữ: Thông báo trước khi thực hiện.
◦ Các thay đổi khác: Chậm nhất ngày thứ 10 tháng đầu tiên của quý kế tiếp.
• Lưu ý: Việc thông báo CSSX phải do chính doanh nghiệp thực hiện, không được ủy quyền cho Đại lý hải quan.
